
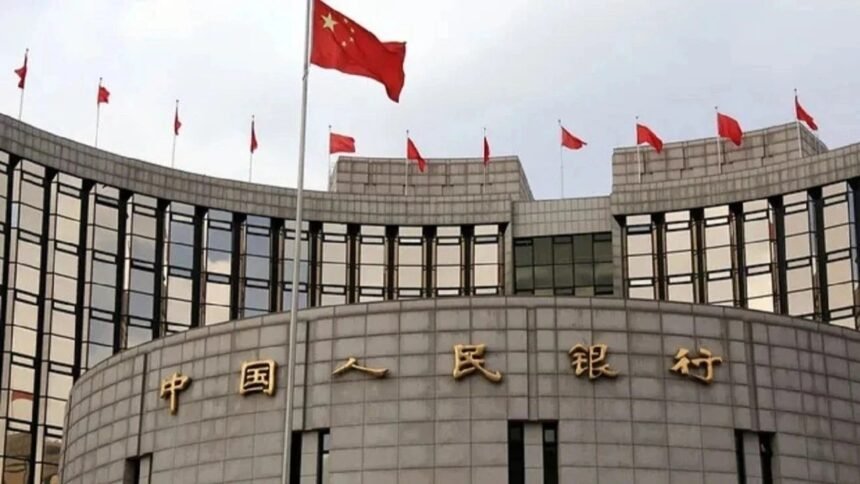
Altın fiyatlarındaki gerilemeye rağmen rezervlerine yeni külçeler ekleyen Çin, küresel altın piyasasının en dikkat çekici alıcılarından biri olmayı sürdürüyor. Pekin’in bu tercihini anlamak için günlük fiyat hareketlerinin ötesine, ülkenin trilyonlarca dolarlık rezervlerini nasıl korumak istediğine bakmak gerekiyor.
Çin’in resmi açıklamaları çeşitlendirme ve uzun vadeli güvenliği vurgularken uluslararası araştırmalar, jeopolitik gerilimlerin ve finansal yaptırım riskinin de merkez bankalarının altına ilgisini güçlendirdiğini gösteriyor.
Dünya Altın Konseyinin Çin’in resmi bildirimlerine dayanan verilerine göre Çin Merkez Bankası (PBoC), Eylül’de yaklaşık 23 ton altın aldı. Böylece kesintisiz alım serisi 23 aya, toplam resmi altın rezervi yaklaşık 2 bin 410 tona ulaştı. Bankanın yılın ilk dokuz ayındaki alımı 103 tonu bulurken üçüncü çeyrekteki 63 tonluk artış, 2023’ün aynı döneminden bu yana en güçlü çeyreklik birikim oldu.
PEKİN REZERVLERİ ÇEŞİTLENDİRMEK
Çin’in altın biriktirmesinin temel gerekçelerinden biri, rezervlerini farklı risklere sahip varlıklar arasında dağıtmak.
Çin Devlet Döviz İdaresinin (SAFE) 28 Temmuz 2019 tarihli açıklaması, bu yaklaşımın resmi çerçevesini ortaya koyuyor. Kurum, altının hem finansal varlık hem emtia niteliği taşıdığını; uluslararası rezerv portföyünün risk ve getiri özelliklerini iyileştirmeye yardımcı olduğunu belirtiyor. Rezerv dağılımının uzun vadeli ve stratejik bir bakışla ayarlanması gerektiğini vurguluyor.
Bu yaklaşım, ülkenin birikimlerinin belirli para birimlerine, borçlanma araçlarına veya finansal piyasalara aşırı bağımlı hale gelmesini önlemeyi amaçlıyor. Altın, rezervlerin farklı ekonomik koşullara karşı dayanıklılığını artırabilecek araçlardan biri olarak değerlendiriliyor.
RUSYA’NIN DONDURULAN REZERVLERİ
Altının stratejik önemini artıran gelişmelerin başında, Rusya’nın Ukrayna’yı işgalinin ardından 2022’de Rusya Merkez Bankasının yurt dışındaki varlıklarına getirilen kısıtlamalar geliyor.
Bu gelişme, rezerv yöneticilerinin gündeminde varlıkların kriz anında kullanılabilirliği meselesini daha görünür hale getirdi. Bir ülkenin sahip olduğu döviz veya menkul kıymet, başka bir ülkenin hukuk sistemi ve finansal altyapısı içinde tutulduğunda erişim riskiyle karşılaşabiliyor.
ALTINDA REZERV DONDURMA SINIRLI
Goldman Sachs, kendi araştırmasında merkez bankalarının altına yönelişini bu gelişmeyle ilişkilendiriyor. Bankaya göre rezerv yöneticileri, döviz varlıklarına kıyasla dondurulma ihtimalini daha düşük gördükleri altınla portföylerini çeşitlendiriyor.
IMF’nin 2023’te yayımladığı bir çalışma da finansal yaptırımlarla merkez bankası rezervlerindeki altın payının yükselmesi arasında ilişki tespit ediyor. Bu bulgular, Çin’in alımlarını değerlendirirken yaptırım riskinin dikkate alınmasını destekliyor; Pekin’in her aylık alımı için açıklanmış özel bir gerekçe oluşturmuyor.
ALTININ DİĞER FİNANS ARAÇLARINDAN FARKI
Fiziki altının rezerv yönetimindeki ayırt edici özelliği, değerinin bir devletin veya şirketin borcunu ödeme taahhüdüne dayanmaması. Bir tahvil, ihraç eden kurumun yükümlülüğüyken fiziki altın aynı türde bir alacak ilişkisi oluşturmuyor Bu özellik, finansal sistemde güvenin zayıfladığı dönemlerde altını rezerv yöneticileri açısından farklı bir konuma taşıyor.
Bununla birlikte altının nerede ve hangi koşullarda saklandığı belirleyici. IMF’nin 2026 tarihli rezerv yönetimi değerlendirmesi, ülke içinde tutulan altının dış müdahalelere karşı koruma sağlayabileceğini, ancak uluslararası ödemeler veya döviz ihtiyacı için hızla kullanılmasının zorlaşabileceğini vurguluyor. Dolayısıyla rezerv yönetiminde güvenlik, erişim ve likidite arasında denge kurulması gerekiyor.
DOLAR BAĞIMLILIĞINI AZALTMA ARAYIŞI
Altın alımları, dolar cinsinden finansal varlıklara bağımlılığı azaltabilecek bir çeşitlendirme kanalı sunuyor. Bunun küresel ölçekte karşılık bulduğunu Dünya Altın Konseyinin 2026 Merkez Bankaları Altın Rezervleri Anketi de gösteriyor.
Ankete katılanların yüzde 74’ü, gelecek beş yılda doların küresel rezervlerdeki payının azalmasını bekliyor. Kendi kurumunun altın rezervlerinin gelecek 12 ayda artacağını öngörenlerin oranı ise yüzde 45 ile anket tarihinin en yüksek seviyesine ulaşıyor.
Bu sonuçlar merkez bankacılığı dünyasının genel eğilimini yansıtıyor. Çin’in altın alımlarının hangi para birimindeki varlıklar satılarak finanse edildiği konusunda tek başına bilgi vermiyor. Dolayısıyla her altın alımını aynı tutarda ABD tahvili satışıyla eşleştirmek mümkün değil.
KRİZLERE KARŞI UZUN VADELİ GÜVENCE
Merkez bankalarının altın tercihinde kriz dönemlerindeki performans ve uzun vadeli değer koruma arayışı da etkili. Dünya Altın Konseyinin anketinde ilgili soruyu yanıtlayanların yüzde 90’ı altının kriz dönemlerindeki performansını, yüzde 84’ü değer saklama işlevini, yüzde 83’ü ise portföyü çeşitlendirme özelliğini altın tutma kararında etkili görüyor. Bu çerçeve, Çin’in düzenli alımlarını değerlendirirken de önem taşıyor. Rezerv yöneticileri, farklı ekonomik ve siyasi koşullarda ülkenin mali hareket alanını koruyacak bir varlık dağılımı oluşturmaya çalışıyor. Bununla birlikte bu anket oranları, Çin Merkez Bankasının kendisine ait açıklanmış yanıtlar olarak okunmamalı.
KASADAKİ ALTIN ARTTI, DOLAR DEĞERİ DÜŞTÜ
Çin’in Eylül verileri, altın biriktirmenin fiyat dalgalanmalarından korunma garantisi sağlamadığını da ortaya koyuyor.
SAFE verilerine göre ülkenin altın rezervi Ağustos sonundaki 76,73 milyon onstan Eylül sonunda 77,47 milyon onsa yükseldi. Buna karşılık rezervin dolar değeri yaklaşık 350,1 milyar dolardan 323,5 milyar dolara geriledi.
Başka bir ifadeyle Çin’in kasasındaki altın miktarı artarken bu altının piyasa değeri yaklaşık 26,6 milyar dolar azaldı. Bu tablo, rezervin miktarıyla değerinin ayrı izlenmesi gerektiğini gösteriyor.
Avrupa Merkez Bankası da altının rezerv varlığı olarak sınırlılıklarına dikkat çekiyor: Fiyatı dalgalanıyor, faiz geliri sağlamıyor ve fiziki saklama maliyeti yaratıyor. Bu nedenle altının rezervlerdeki ağırlığının artması, merkez bankalarının likit döviz varlıklarına duyduğu ihtiyacı ortadan kaldırmıyor.
YUANIN ULUSLARARASI ALTIN STRATEJİSİ
Çin’in altınla ilgili adımları, ülkenin uluslararası finans piyasalarındaki ağırlığını artırma hedefiyle de kesişiyor. Şanghay Altın Borsası, Haziran 2025’te Hong Kong’da uluslararası platformuna bağlı ilk açık deniz teslimat kasasını devreye aldı ve Hong Kong’da teslim edilecek altın sözleşmelerini işleme açtı. Hong Kong yönetimi, bu adımı yuan cinsinden altın işlemlerinin uluslararası erişimini genişleten bir gelişme olarak tanımladı. Bu piyasa altyapısı, rezerv biriktirme faaliyetinden ayrı olarak Çin’in küresel altın ticaretindeki konumunu güçlendirme çabasını gösteriyor.
RESMİ ALIMLA BANKA TAHMİNİ ARASINDAKİ FARK
Çin’in alımları değerlendirilirken kullanılan rakamların niteliği de önem taşıyor.
Goldman Sachs hesaplamasında Çin’in Ağustos ayındaki alımı yaklaşık 25 ton olarak tahmin ediliyor. Dünya Altın Konseyinin resmi bildirimlere dayanan verisi ise aynı ay için yaklaşık 20 ton.
Aradaki fark, Goldman Sachs’ın ticaret ve akış verilerini de kullanan tahmin yönteminden kaynaklanıyor. Bu nedenle 25 tonluk rakamın tahmin olarak aktarılması gerekiyor; resmi rezerv artışıyla aynı kapsamda değerlendirilmesi yanıltıcı olabiliyor.
Çin’in resmi olarak bildirdiği altın, Eylül sonunda toplam rezervlerinin yaklaşık yüzde 8,5’ini oluşturuyor. Alımların devam etmesi, altının Pekin’in rezerv yönetiminde kalıcı bir yer tuttuğunu gösteriyor. Çin’in resmi çeşitlendirme yaklaşımı ile uluslararası araştırmalar birlikte değerlendirildiğinde, bu tercihin merkezinde rezervleri farklı risklere karşı güçlendirme ve uzun vadeli mali hareket alanını koruma arayışı bulunuyor.