
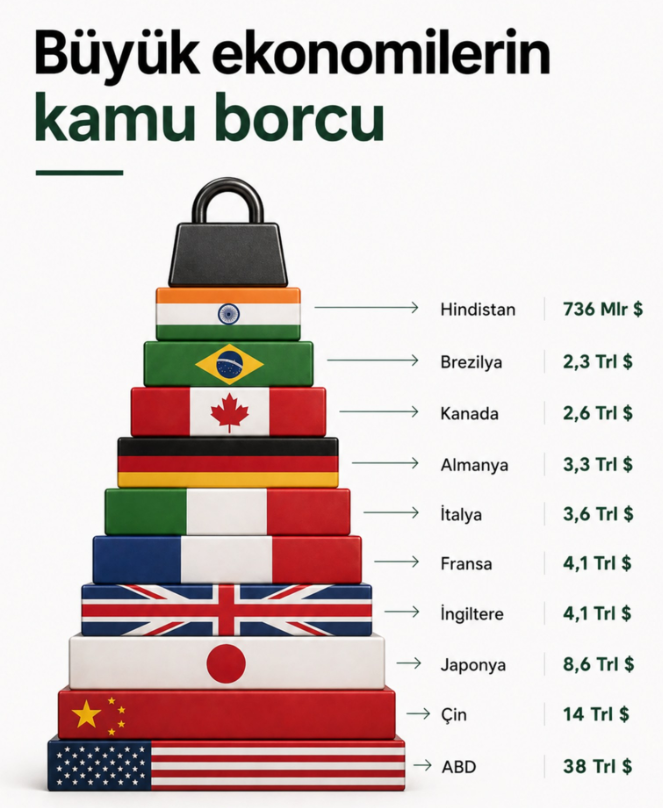
Devletlerin faiz faturası 2 trilyon doları aştı, borçlanma maliyeti 20 yılın zirvesinde. Dünyanın büyük ekonomileri yıllarca düşük faizle büyüttükleri borç stokunun faturasıyla karşı karşıya. Enflasyonla mücadele için yükselen faizler ve giderek artan kamu borçları, devletlerin bütçelerinde faiz ödemelerine ayrılan payı hızla büyütüyor.
Türkiye’nin de aralarında bulunduğu 38 üyeli Ekonomik Kalkınma ve İş Birliği Teşkilatı (OECD) ülkelerinin toplam yıllık faiz faturası 2 trilyon doların üzerine çıkarken, tahvil piyasalarındaki son satış dalgası yeni borçlanmanın maliyetini daha da artırıyor.
BORÇLANMA 2008 KÜRESEL KRİZİNİ AŞTI
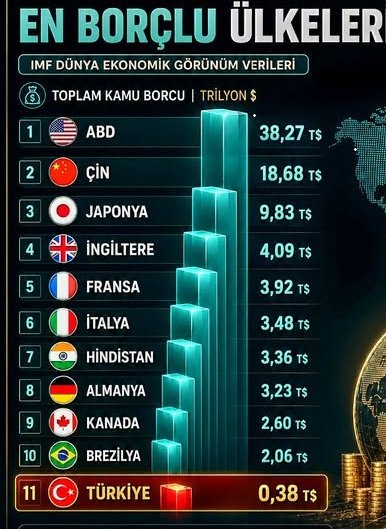
OECD ülkelerindeki devlet tahvili borçlarının toplamı 2025 yılında 61 trilyon dolara ulaşarak tarihi zirveye çıktı. Bu rakam bir yıl önce yaklaşık 55 trilyon dolar seviyesindeydi. Borç yükünün milli gelire oranının ise 2026 yılında yüzde 85’e yükselmesi bekleniyor. Bu seviye küresel finans krizinden önceki 2007 yılına kıyasla yaklaşık 39 puan daha yüksek.
Borçlanma ihtiyacı da büyümeye devam ediyor. OECD ülkelerinin 2026 yılında piyasalardan yaklaşık 18 trilyon dolar borçlanması beklenirken bunun yaklaşık 14 trilyon dolarlık bölümünü vadesi gelen eski borçların yenilenmesi oluşturuyor.
FAİZ ÖDEMELERE DEVLETLERE NEFES ALDIRMIYOR
Sorunun büyüklüğünü yalnızca toplam borç miktarı değil, bu borcun taşıma maliyeti gösteriyor. OECD genelinde faiz giderlerinin milli gelire oranı yüzde 3,3 seviyesine kadar yükseldi. Bu oran son 10 yılın zirvesine oldukça yakın bulunuyor.
İncelenen ülkelerin büyük bölümünde faiz ödemelerinin milli gelire oranı artarken, bütçelerde eğitimden altyapıya ve sosyal politikalardan savunmaya kadar diğer harcama kalemleriyle faiz arasında daha sert bir kaynak rekabeti ortaya çıkıyor. İngiltere ve Fransa gibi büyük ekonomilerde borç faizi için ayrılan kaynak, savunma harcamalarının üzerine çıkabilecek seviyelere ulaştı.

BORÇLANMA MALİYETLERİ GİDEREK YÜKSELİYOR
Devletlerin önündeki asıl sorun eski borçların yeni faiz oranlarıyla yenilenmesi. Sıfıra yakın faizlerin ve merkez bankalarının dev tahvil alımlarının hâkim olduğu dönemde birçok hükümet uzun süre çok düşük maliyetlerle borçlandı. Ancak bu tahvillerin vadeleri geldikçe yeni borç çok daha yüksek faiz oranlarıyla çıkarılıyor. Bu nedenle piyasa faizlerindeki yükseliş devlet bütçelerine tek seferde değil, yıllar boyunca kademeli biçimde yansıyor. Yeni borçlanma maliyetinin eski borcun maliyetinden yüksek kalması halinde toplam faiz faturası borç miktarı değişmese bile büyümeye devam edebilecek.
İNGİLTERE VE JAPONYA’YA FAİZ KISKACI
Tahvil piyasasındaki baskının en dikkat çekici örneklerinden biri İngiltere’de görülüyor. İngiliz hükümetinin gerçekleştirdiği 30 yıllık tahvil ihracında faiz yaklaşık yüzde 5,83’e yükselerek mevcut borç yönetimi sisteminin kurulduğu 1998 yılından bu yana görülen en yüksek seviyeye çıktı. İngiltere’nin yıllık kamu borcu faiz ödemeleri de 100 milyar sterlin sınırının üzerine çıkmış durumda. Bu tutar sağlık dışındaki birçok kamu harcaması kalemini geride bırakıyor. Uzun vadeli faizlerin yüksek kalması halinde yeni bütçelerde faiz için ayrılması gereken kaynağın daha da büyüme ihtimali bulunuyor.
İngiltere gibi Japonya’nın 10 yıllık devlet tahvili faizi de yüzde 3 seviyesinin üzerine çıkarak 1996’dan bu yana görülmeyen seviyelere ulaştı. On yıllarca çok düşük veya sıfıra yakın faizlerle borçlanan Japonya açısından bu değişim özellikle önemli. Ülkenin dev kamu borcu nedeniyle faizlerde küçük görünen yükselişler bile orta vadede bütçe üzerinde büyük maliyet oluşturabiliyor. Japon yatırımcıların daha yüksek yerel faiz nedeniyle yurt dışındaki tahvillerden kendi ülkelerine dönme ihtimali ise ABD ve Avrupa tahvil piyasaları üzerinde de yeni baskıları beraberinde getiriyor.
TAHVİL ALIMLARI KAMUDAN ÖZELE DÖNÜYOR
Devletlerin sorunu yalnızca daha fazla borçlanmak zorunda kalmaları değil. Bu borcu kimin satın aldığı da değişiyor. Merkez bankalarının yıllarca uyguladığı dev tahvil alım programlarının sona ermesiyle hükümetler daha fazla özel yatırımcıya bağımlı hale geldi.
Emeklilik fonları ve sigorta şirketleri gibi uzun vadeli yatırımcıların yanında hedge fonların ve daha kısa vadeli işlem yapan yatırımcıların piyasadaki ağırlığı da arttı. Bu değişim tahvil piyasalarının faiz, enflasyon veya siyasi risk haberlerine daha hızlı tepki vermesine ve fiyat hareketlerinin sertleşmesine yol açabiliyor.
SAVAŞ VE ENERJİ FİYATLARI ATEŞİ KÖRÜKLÜYOR
Son dönemde enerji fiyatlarının yeniden yükselmesi de devlet tahvillerindeki satışları hızlandırdı. Petrol ve doğal gazdaki yükseliş enflasyonun beklenenden daha uzun süre yüksek kalabileceği endişesini artırırken merkez bankalarının faiz indirimlerini geciktirebileceği beklentisini güçlendiriyor.
Faizlerin daha uzun süre yüksek kalması ise hükümetlerin yeni tahvil ihraç ederken daha yüksek getiri ödemek zorunda kalması anlamına geliyor. Böylece enerji fiyatı, enflasyon, merkez bankası faizi ve kamu borcu arasında birbirini besleyen yeni bir maliyet zinciri oluşuyor.
BÜTÇELERDE FAİZ ÖDEMELERİ KABARIYOR
Faiz ödemelerinin bütçelerde giderek daha fazla yer kaplaması hükümetlerin önüne zor seçenekler çıkarıyor. Borç yükünü azaltmak isteyen ülkeler vergi gelirlerini artırmak, kamu harcamalarını kısmak veya daha hızlı ekonomik büyüme sağlamak zorunda kalabilir. Ancak yaşlanan nüfus, yükselen savunma harcamaları, enerji dönüşümü ve sosyal güvenlik giderleri birçok ülkede harcama kesintilerini siyasi açıdan zorlaştırıyor.
Bu nedenle küresel tahvil piyasasının önümüzdeki dönemde yalnızca merkez bankalarının faiz kararlarını değil, hükümetlerin borç ve bütçe politikalarını da çok daha yakından izlemesi bekleniyor.
BÜTÇELERE 2 TRİLYON DOLARLIK MALİYET
OECD ülkelerinde faiz ödemelerinin borç oranını yükseltici etkisinin 2026 yılında enflasyonun borcu azaltıcı etkisini geçmesi bekleniyor. Bu değişim önemli bir eşik oluşturuyor. Son birkaç yılda yüksek enflasyon nominal ekonomik büyüklükleri artırarak borç oranlarının düşmesine yardımcı olurken, bu destek giderek ortadan kalkıyor.
Yüksek faizler ve dev refinansman ihtiyacı birlikte devam ederse 2 trilyon doları aşan faiz faturası önümüzdeki yıllarda daha da büyüyecek. Küresel ekonomide yeni risk artık yalnızca ne kadar borç bulunduğu değil, o borcun hangi faizle çevrilebileceği olacak.